沙利文白皮书拆解:四足机器人产业全景、竞争格局与最佳实践样本
近日,弗若斯特沙利文发布《2026年全球四足及轮足机器人产业白皮书》(以下简称《白皮书》)。这份报告从产业演进、技术体系、应用场景到竞争格局,首次对全球四足机器人产业做了系统性梳理。
该《白皮书》基于商业化规模、工业场景深度、项目交付等六维评价体系,给出了全球企业的梯队划分与中国市场的份额座次。本文将从行业概况、竞争格局与最佳实践三个层面,拆解四足机器人产业的现状与未来。
01行业概况:从商业部署迈向场景复制的拐点
这个赛道的起点可以追溯到2000年前后的科研验证期,彼时研究的核心课题,只是让机器人“动起来”。此后二十年,产业依次跨过产品化发展与商业部署两个阶段,如今正站在第三个拐点:从单点试用走向规模化复制。
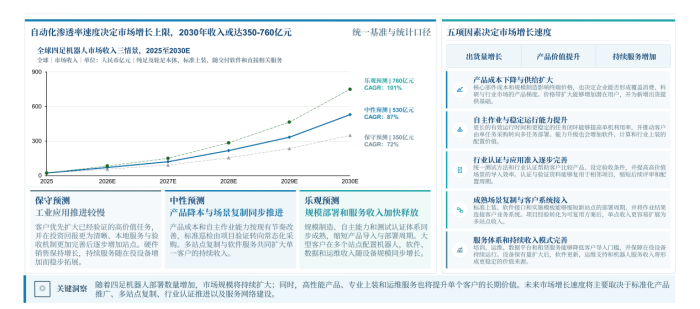
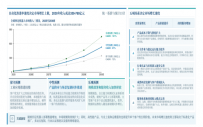
《白皮书》给出的市场序列,记录了这一进程的速度:全球四足机器人市场收入从2023年的约3亿元,增至2024年的10亿元、2025年的23亿元,2026年预计达71亿元;中性预测下,2030年将达到530亿元,2025至2030年复合增长率约87%。
出货量预计从2025年的6万台增至2030年的171万台,期末保有量从10万台升至117万台;同期加权平均售价由3.8万元/台降至3.1万元/台。以价换量与结构升级并行,行业收入正从一次性设备销售延伸至软件订阅、运维服务与机器人即服务(RaaS)。
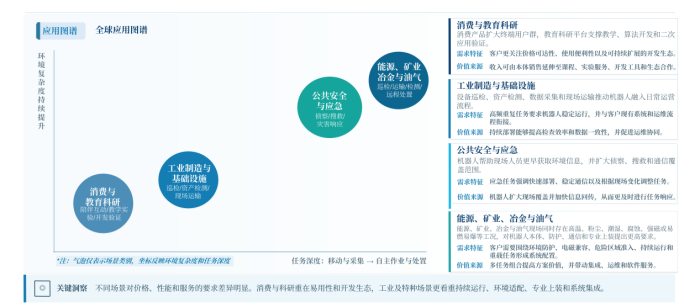
需求由四类市场承接——
消费与教育科研市场通过互动娱乐、运动体验与基础编程扩大用户认知,并以开放接口、仿真工具和标准化平台支撑课程教学与算法验证,扩大用户基础;
工业制造与基础设施市场从巡检、状态监测与测绘引入,数据接入客户管理系统后,机器人成为日常运营的一部分,提供高频任务;
能源、矿业、冶金与油气市场环境严苛、要求专业,单项目通常包含专业上装、系统集成与持续服务,贡献高价值项目;
公共安全与应急市场任务突发性强、环境复杂,以整套解决方案和持续服务为核心,形成常态化备勤需求。
02竞争格局:第一梯队中国占三席
《白皮书》基于六维竞争力评价体系——商业化规模与市场表现25%、工业场景深度与客户价值20%、项目交付与复制能力20%、研发投入与技术积累15%、全球化与服务网络10%、量产供应链与发展潜力10%,将全球企业划分为三个梯队。
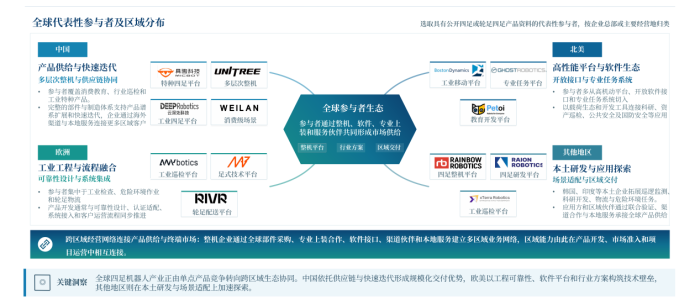
第一梯队五家企业中,中国公司占据三席:宇树科技、具微科技、云深处科技,另两席为美国的Boston Dynamics与瑞士的ANYbotics。这五家企业的共同特征是:产品体系成熟,具备持续交付与场景复制能力,竞争壁垒已从单一产品性能转向平台化、系统化与长期运营能力。
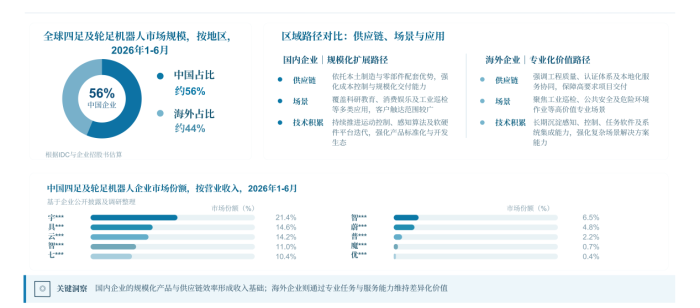
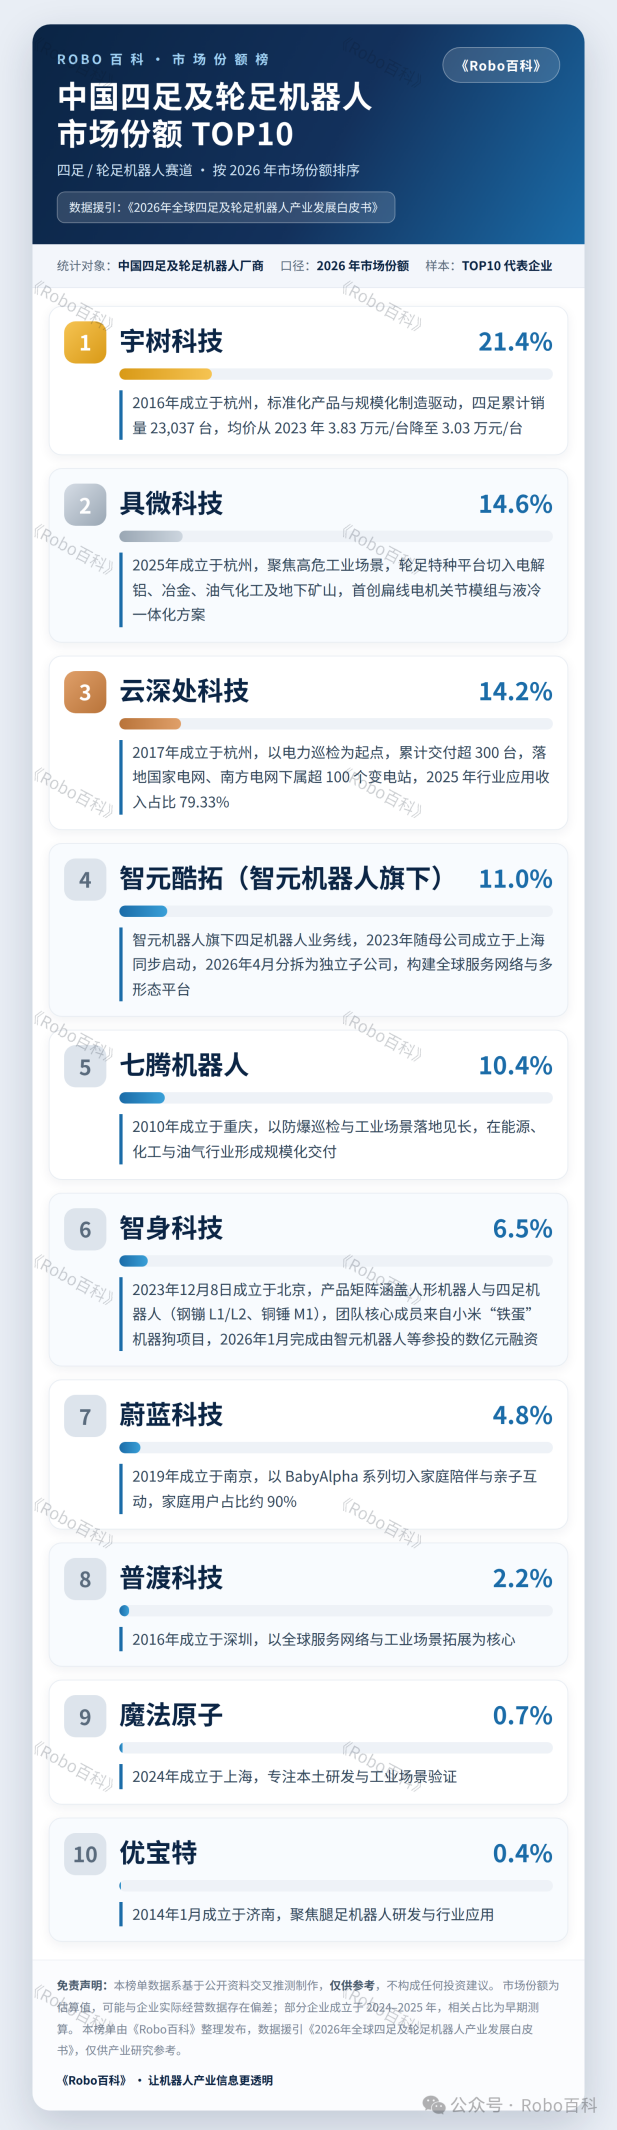
中国市场内部的座次同样清晰。《白皮书》按2026年上半年营业收入给出的份额榜单中,宇树科技以21.4%居首,具微科技14.6%、云深处科技14.2%分列其后,前三名合计约五成;智元酷拓11.0%、七腾机器人10.4%位居第四、第五,前五名合计约71.6%。
头部集中度意味着市场正在告别草莽阶段:规模交付能力与场景复制效率构成壁垒,而第二阵营的差异化补位空间依然存在。
格局的背后是区域集群。份额前五名中,宇树、具微、云深处三家企业总部同处一城;加上上海、重庆、南京等地的企业,中国四足机器人产业已形成多中心协同发展的格局。单机性能的比拼已成过去,平台化、系统化及长期运营能力的综合竞争才是未来,梯队划分指向的正是这一结论。
与此同时,在核心零部件方面,关节与驱动约占行业级整机成本的43%,中国依托本土部件集群与规模制造,支撑起多价格带产品的快速迭代。
03最佳实践:四个样本与一条主线
《白皮书》最佳实践章节重点剖析了四家中国企业。它们的打法迥异,却共同回答了同一个问题:机器人如何从“演示能做”走向“日常在用”。
宇树科技:产品谱系分层路线
公司2016年成立后,2021年以Go1扩大消费、教育与开发者覆盖,2023年发布通用人形机器人H1,产品边界由技术验证持续拓展至多层次市场。共性技术底座上,运动控制与地形适应、核心部件与整机协同设计、多模态感知与智能交互、二次开发接口在不同产品间协同复用,客户覆盖代理商、科技企业、科研高校与政府机构的多元群体。产品端,形成标准产品矩阵,覆盖从轻量行业应用到重载工业作业的光谱;制造端,“以销定产”配合整机自主装配与非核心部件外协协同;渠道端,线上线下、直销经销并行,三者共同形成“产品供给—客户采用—使用反馈—产品迭代—复制扩张”的商业闭环。
具微科技:全栈体系与场景沉淀路线
公司构建了“核心组件+四足机器人+云边端平台+工业具身大脑”的全栈体系:MicVLC工业具身大脑融合视觉、声音、温度、振动、设备与空间信息,形成统一的工业环境认知,并基于任务意图完成推理与拆解;MICBOT-HUB平台统一管理设备、数据、算力与任务,支持多协议通信、规则引擎与云边协同,可扩展接入无人机、无人车等终端;MICBOT-MOVE平台面向作业现场,提供实时遥控、视频回传与OTA升级,降低部署与运维门槛。场景侧,电解铝与冶金的强磁高温巡检、油气化工的防爆巡检与泄漏监测、地下金属矿的复杂地形任务闭环构成三大落地场景。
云深处科技:产品梯度与技术复用路线
公司以“核心部件—本体平台—感知决策—行业方案—持续运维”的全栈复用能力,构建由科研开发向行业级应用延伸的产品梯度。绝影X30面向电力、工业、消防场景,山猫M20可自主感知地形并切换轮式与足式运动方式,M20S进一步提升负载并采用双电池热插拔设计。技术层面,强化学习、模型控制与全身协调控制提升动态稳定与非结构化地形通过能力,具身导航连接自然语言指令、环境语义与跨楼层路径。完成电力场景规模化验证后,底层能力正由电力向钢铁冶金、高端制造及仓储园区等相邻场景横向复制。
蔚蓝科技:消费级运营闭环路线
公司业务体系围绕四块展开:消费级机器人集成移动、语音、影像与娱乐功能;交互软件覆盖语音问答、拍摄与远程音视频连接,指向知识启蒙与家庭沟通;Dev-Q开放开发平台支持教学、开发与应用验证;配件与售后服务衔接购买交付与长期使用。白皮书将其商业路径概括为三个环节:以场景体验降低产品认知门槛,以渠道协同提升购买便利性,以持续服务延伸产品使用周期——智能交互、用户黏性与生命周期运营,构成其差异化竞争力的关键。
四个样本指向一条共同主线:真正的壁垒不来自硬件参数的领先,而来自对特定场景的深度理解、可复制的交付能力与持续服务的运营体系。从卖设备到卖能力,谁先完成这道跃迁,谁就掌握下一个十年的主动权。